GUÍA DE COMPRA
Seguro de moto: cómo comparar coberturas y deducibles
Compara un seguro de moto con una ficha de coberturas, límites, deducibles, uso y exclusiones. Pide los documentos de cada propuesta antes de contratar.
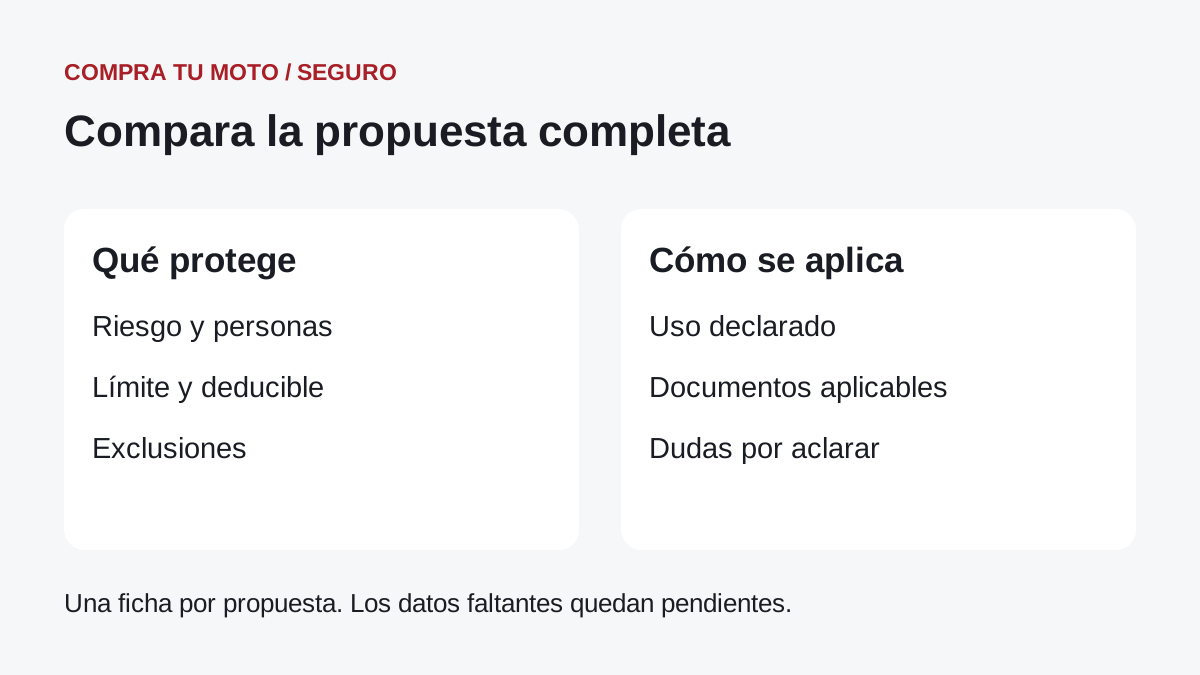
Para comparar un seguro de moto, revisa qué riesgo cubre, a quién protege, cuánto puede pagar y qué parte aportarías tú. Después comprueba el uso declarado y las exclusiones de la póliza concreta. El nombre del paquete y su precio no responden a todo: esta ficha te ayuda a ordenar dos propuestas y pedir por escrito lo que todavía falta.
Puntos clave
- ✓ Mismo escenario. Usa los mismos datos de moto, conductor, ubicación y actividad al solicitar propuestas.
- ✓ Riesgos distintos. Registra por separado terceros, robo, daños de la moto, conductor, acompañantes y asistencias.
- ✓ Importes con contexto. Conserva límite, deducible y base de cálculo de cada cobertura; un porcentaje solo está incompleto.
- ✓ Contrato identificable. Pide los documentos de la propuesta concreta y aclara cualquier diferencia antes de pagar.
Empieza con los mismos datos
Prepara una nota con marca, modelo, año y versión de la moto, ubicación, datos que la aseguradora solicite del conductor y actividad prevista. Describe el uso con tus palabras: traslado al trabajo, paseo, entrega de productos, reparto mediante una plataforma o transporte de pasajeros, si corresponde. No elijas una categoría sólo porque reduce la cotización; pide que te indiquen cuál describe tu caso y conserva la respuesta.
CONDUSEF explica en su publicación de octubre de 2024 que el precio del seguro de moto depende, entre otros elementos, del modelo, marca y ubicación. Esa fuente se consultó nuevamente el 13 de octubre de 2026; sus cifras históricas no son una tarifa actual. Para una comparación útil, pide propuestas con el mismo vehículo y los mismos datos. Si una compañía necesita información adicional, registra qué cambió.
Define también lo que quieres resolver: responsabilidad por daños a otras personas, pérdida de la unidad, atención al conductor o apoyo al quedar detenido. La tarea no es reunir el mayor número de nombres en una lista. Es comprobar si las condiciones que te ofrecen responden a tu uso y a los riesgos que quieres estudiar, sin asumir coberturas que no aparecen.
Separa los riesgos que quieres comparar
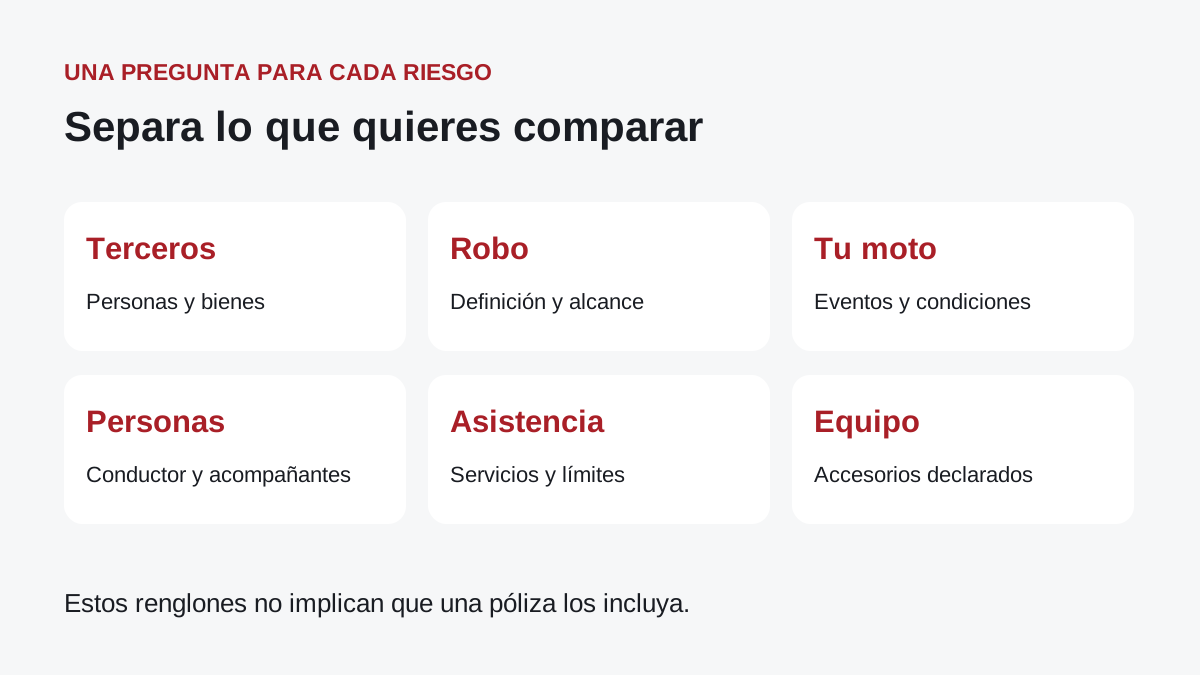
Los nombres siguientes son renglones para hacer preguntas, no una lista de beneficios incluidos en cualquier seguro. En el documento de condiciones generales de motocicletas publicado por MAPFRE México y consultado el 13 de octubre de 2026, daños materiales, robo total, responsabilidad civil y gastos médicos tienen apartados distintos. Usamos esa estructura como ejemplo documental, sin recomendar un producto ni afirmar que una propuesta específica lo incluya.
| Renglón | Pregunta que debes resolver | Dato para guardar |
|---|---|---|
| Responsabilidad civil | ¿Qué daños a terceros en personas y bienes ampara esta propuesta? | Límites, posibles límites combinados y deducible |
| Robo | ¿Qué entiende por robo total y qué sucede con piezas o accesorios? | Definiciones, base de indemnización y condiciones |
| Daños de tu moto | ¿Qué eventos se incluyen y qué queda fuera? | Eventos, deducible y forma de determinar el pago |
| Conductor y acompañantes | ¿Quién está amparado y bajo qué cobertura? | Personas incluidas, límites y restricciones |
| Defensa y asistencia | ¿Qué servicios operan, dónde y con qué condiciones? | Servicios, límites de eventos, territorio y contacto |
| Equipo y accesorios | ¿Se incluyen, se declaran o se contratan por separado? | Descripción del equipo y respaldo escrito |
Una frase como “incluye gastos médicos” requiere precisar para quién y con qué límite. “Incluye robo” requiere la definición del riesgo. Si la respuesta comercial y el documento difieren, conserva ambas y pide que se aclare la propuesta. Una celda sin respuesta se queda como pendiente, aunque el folleto tenga un nombre atractivo.
Relaciona propuesta y documentos
Pide la identificación de la aseguradora y del producto, la propuesta completa y los documentos que le corresponden. Al recibir la póliza, compara sus datos, vigencia y coberturas con lo acordado. Conserva carátula, condiciones generales y cualquier condición particular o endoso que forme parte de esa contratación. Anota versión, fecha o código del documento cuando exista, para evitar revisar un archivo de otro producto.
Solicita una explicación que puedas relacionar con los documentos: alcance de la protección, cómo pagar, qué debes hacer para conservarla y cómo se modifica o termina la contratación. Guarda las respuestas sobre tu propuesta; evita tomar indicaciones de un folleto de otro producto como si fueran condiciones de la póliza que vas a recibir.
En tu nota, junto a cada respuesta, escribe de dónde salió: carátula, cláusula, endoso o respuesta pendiente de confirmar. Un PDF que encuentras en internet no demuestra por sí mismo que sea el que aplica a la cotización recibida. Si dos archivos parecen contradecirse, pide a la aseguradora que identifique los documentos aplicables y explique la diferencia antes de decidir.
Convierte el deducible en una pregunta concreta
CONDUSEF distingue la prima, que es el costo del seguro, del deducible, que es una aportación del asegurado ante un siniestro, además de exclusiones y suma asegurada. Para comparar propuestas, registra el deducible de cada cobertura y pregunta cómo se calcula. No copies un porcentaje sin su base ni supongas que todas las filas funcionan igual.
El apartado 2.2.3 de las condiciones de motos de MAPFRE consultadas vincula el cálculo del deducible de robo total al porcentaje y al límite de responsabilidad de esa cobertura en la carátula. Es un ejemplo de por qué necesitas leer la base concreta; no una fórmula universal para todos los seguros.
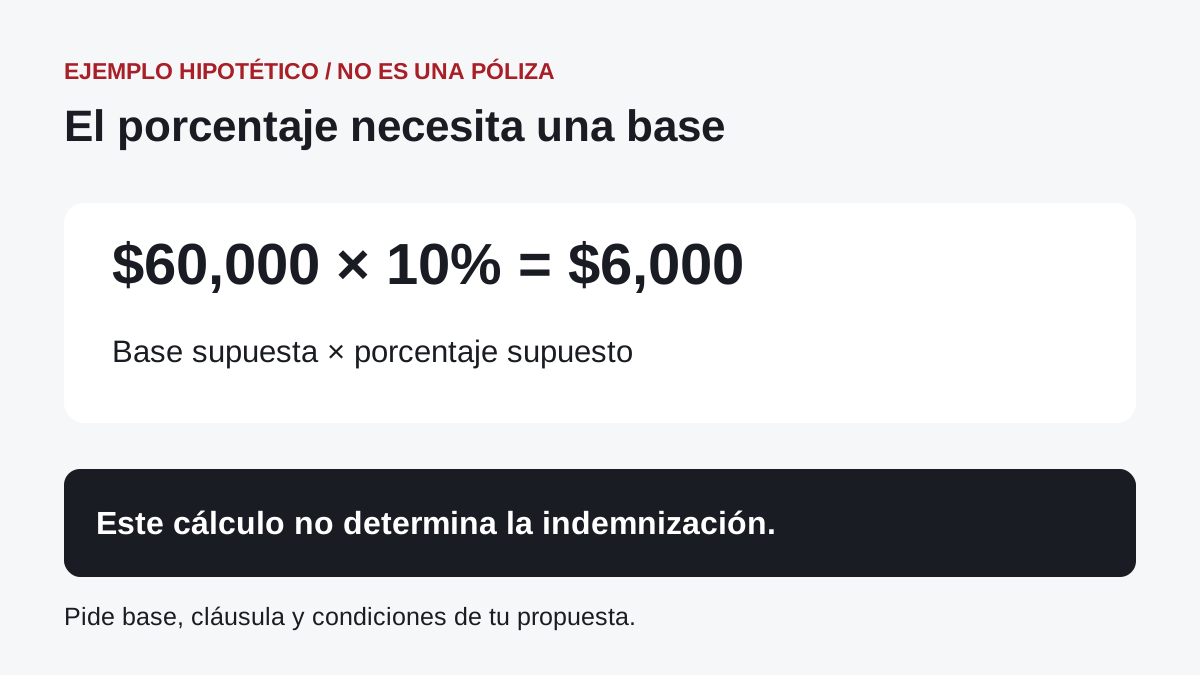
Ejemplo matemático hipotético: si una propuesta estableciera un 10% sobre una base de $60,000, el cálculo sería $60,000 × 0.10 = $6,000. Si la base fuera otra, el resultado cambiaría. Esos números no corresponden a una póliza cotizada ni permiten estimar lo que recibirías. Para conocer una indemnización también faltan las condiciones, valoración, límites y demás elementos del contrato y del siniestro.
Compara el total a pagar en la modalidad que elegirías y las fechas reales de pago. Un importe anual dividido entre doce sólo sirve para organizar un apartado mensual: no acredita que esa compañía ofrezca esa mensualidad. Mantén separado el pago de la prima de un posible deducible. No sumes un siniestro hipotético como si fuera un gasto que necesariamente ocurrirá durante el año.
Uso real y exclusiones
Preguntar “¿sirve para reparto?” requiere algo más que un sí en una conversación. Describe actividad, conductor y vehículo, y solicita la forma en que quedarán registrados en la propuesta. En la cláusula 4.14 del documento de motos de MAPFRE consultado aparece una exclusión asociada a destinar la motocicleta a un uso o servicio distinto del indicado en la carátula. Esa condición pertenece a ese documento; no la presentamos como idéntica en todas las aseguradoras.
Antes de contratar, señala dónde trabajarías, quién conduciría y si llevarías acompañantes, carga o accesorios. Pide que te expliquen qué parte está amparada y qué parte requiere otra condición. Si tu uso cambia después, consulta cómo debe reflejarse antes de dar por hecho que todo sigue igual. Esta guía no determina si una actividad concreta está cubierta.
Lee las exclusiones de cada cobertura y las generales de la propuesta. Para organizar la revisión, pregunta por robo parcial, accesorios, averías, daños por eventos específicos y conductores o actividades que te interesen. Estas preguntas no afirman que estén incluidos ni excluidos: buscan evitar que la respuesta quede implícita. Guarda la cláusula exacta junto a la respuesta de la aseguradora.
También pregunta por las obligaciones que necesitas cumplir y el procedimiento de reporte: canales, documentos y plazos aplicables al producto. Copia esos datos desde tu contrato o indicaciones oficiales. No tomes un plazo de una póliza encontrada en internet como si correspondiera a la tuya.
Ficha para dos propuestas
Usa una ficha para cada opción y la misma descripción inicial. En vez de poner “sí” o “no” cuando la información es insuficiente, escribe “pendiente”. Si sólo conoces el nombre del paquete y la prima, todavía no tienes una comparación completa.
| Dato | Propuesta A | Propuesta B |
|---|---|---|
| Aseguradora, producto y documentos aplicables | Identificación o pendiente | Identificación o pendiente |
| Moto, conductor, ubicación y uso | Datos confirmados | Mismos datos o diferencias anotadas |
| Prima total, modalidad y fechas | Importe cotizado | Importe cotizado |
| Terceros: personas y bienes | Límite, deducible y referencia | Límite, deducible y referencia |
| Robo y daños de tu moto | Eventos, base y deducible | Eventos, base y deducible |
| Conductor, acompañantes y equipo | Alcance y personas o bienes identificados | Alcance y personas o bienes identificados |
| Asistencia y defensa | Servicios y restricciones | Servicios y restricciones |
| Exclusiones y obligaciones relevantes | Cláusula y aclaración recibida | Cláusula y aclaración recibida |
| Dudas sin resolver | Pregunta y contacto | Pregunta y contacto |
Compara primero las diferencias de alcance. Si la opción A menciona una protección que B no documenta, pide aclaración; no concluyas que B carece de ella ni que A la incluye en cualquier situación. Después revisa cuánto pagarías y qué obligaciones puedes cumplir. La opción más barata en la fila de prima puede corresponder a un escenario distinto.
Preguntas antes de contratar
- ¿La propuesta identifica exactamente la moto y el uso que describí?
- ¿Qué documentos y versión corresponden al producto que contrataría?
- ¿Puedo ubicar cada cobertura, límite y deducible que me explicaron?
- ¿Qué gastos de conductor y acompañante se están comparando?
- ¿Qué sucede con mi equipo, accesorios y actividad concreta?
- ¿Cuál es el total de la modalidad elegida y cuándo debo pagarlo?
- ¿Cómo reporto un siniestro y qué debo conservar?
- ¿Quién me responde por escrito las dudas restantes?
Conserva la respuesta y revisa la póliza emitida. Si estás por comprar una moto usada, relaciona los datos del seguro con la unidad y los documentos de compra. La revisión de una póliza y la inspección de la motocicleta responden a tareas distintas: una no confirma automáticamente la otra.
Preguntas frecuentes
¿Responsabilidad civil incluye el robo de mi moto?
No lo deduzcas del nombre. Busca el apartado de robo en la propuesta y confirma si está contratado, su definición, límite y deducible. Responsabilidad civil y robo aparecen como apartados diferentes en el ejemplo documental consultado.
¿Una póliza particular sirve para hacer reparto?
Necesitas que la aseguradora confirme el uso real y cómo queda registrado en el contrato. No uses una categoría distinta para abaratar la propuesta. La guía no determina la cobertura de una actividad ni generaliza exclusiones de una compañía a las demás.
¿Un deducible del 10% es el 10% de la reparación?
No se puede saber con el porcentaje solo. Pide la base de cálculo y la cláusula de la cobertura correspondiente. El ejemplo de $6,000 utiliza una base hipotética de $60,000; no es el cálculo de una indemnización real.
¿Puedo elegir sólo por el precio anual?
Primero compara los mismos datos, riesgos, límites, deducibles, exclusiones y modalidad. Guarda lo que falta como pendiente. Dos importes anuales diferentes no explican por sí solos qué propuesta responde a tu necesidad.
Fuentes y alcance editorial
Compra Tu Moto preparó esta ficha mediante investigación documental con consulta el 13 de octubre de 2026. Las preguntas, tabla de comparación y operación hipotética son elaboración editorial propia. CONDUSEF, publicación de octubre de 2024, se usa para conceptos y variables de precio; excluimos sus importes históricos. Los documentos de motocicletas de MAPFRE sirven como ejemplos de estructura y cláusulas, sin afirmar que sean los aplicables a tu contratación.
No solicitamos cotizaciones personales, probamos atención de siniestros, vendemos seguros ni confirmamos la cobertura de una unidad. Esta guía tampoco determina los requisitos legales de circulación de cada trayecto o entidad. Para contratar, pide los documentos y aclaraciones del producto concreto.
Tu siguiente paso
El resultado útil es una ficha sin suposiciones escondidas: mismos datos iniciales, documentos identificados, importes con base y dudas visibles. Si una respuesta cambia el uso o la cobertura comparada, actualiza la propuesta antes de decidir.
Compra Tu Moto es un marketplace de motocicletas de distintos vendedores. Confirma precio, datos y condiciones con el vendedor; la publicación de una moto no incluye una póliza de seguro por sí misma.
Busca la unidad que quieres comparar
Explora las fichas de motocicletas y reúne sus datos para preparar tus preguntas.
Explorar ofertas de motocicletas